La morosidad en el crédito es todavía el principal punto de tensión para el sistema bancario argentino. El ratio de irregularidad del crédito al sector privado se mantuvo prácticamente estable en agosto, pero sigue en niveles elevados. Según el Informe de Bancos del Banco Central, el nivel de mora se ubicó en agosto en el 7,75%, frente al 7,73% de julio.
El dato refleja que la morosidad dejó de acelerar, aunque todavía permanece muy por encima de los niveles que mostraba antes del ciclo de expansión del crédito que se inició entre 2024 y 2025.
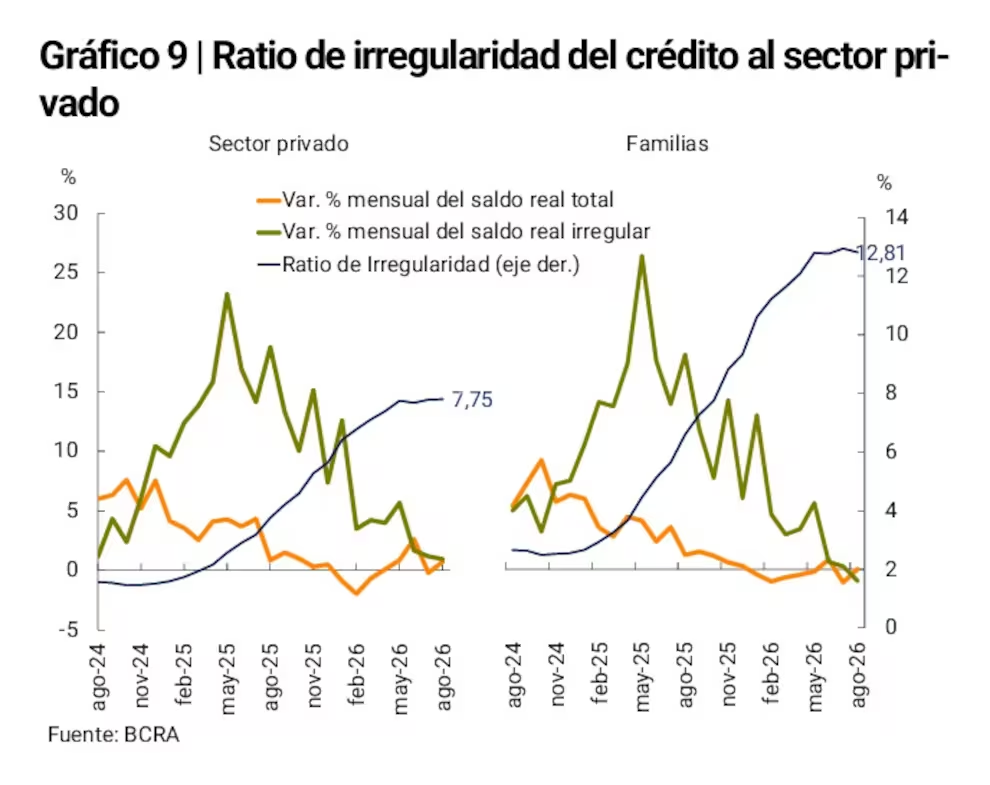
Las familias concentran el mayor deterioro de la cartera, con una mora del 12,81%, más de tres veces superior a la de las empresas, donde fue del 3,8% y aumentó 0,18 puntos porcentuales respecto de julio. Aunque registró una mejora de 0,13 puntos porcentuales respecto de julio debido a que el saldo real de los créditos en situación irregular cayó 0,98% durante el mes, mientras que el financiamiento total a los hogares prácticamente no se modificó en términos reales.
LA MORA EN LAS FAMILIAS
El ratio de irregularidad de las familias muestra que el deterioro de la cartera de los hogares fue mucho más pronunciado que el de las empresas y el comportamiento también fue diferente según el tipo de préstamo.
Las tarjetas de crédito mostraron una reducción de su ratio de irregularidad, que bajó de alrededor de 12,8% en julio a 12,2% en agosto, mientras que los préstamos personales aumentaron de cerca de 16,5% a 17%.
En menor medida, la mora de los prendarios pasó de alrededor de 8% a 8,1%, mientras que los hipotecarios se mantuvieron en torno al 1,5%, sin cambios significativos respecto de julio.
La diferencia es relevante porque se produce al mismo tiempo que el crédito a las familias pierde dinamismo. En agosto, el saldo real de financiamiento a los hogares se mantuvo prácticamente estable. Los hipotecarios crecieron 1,8% real y los prendarios 0,7%, pero las tarjetas cayeron 1% y los préstamos personales 0,5%.
EMPRESAS CON MORA
El crédito a empresas continúa al alza. En agosto aumentó 1,3% real mensual y 6,7% interanual, mientras que en las familias casi no avanzó en términos reales. Construcción, comercio y servicios estuvieron entre los sectores con mayores incrementos mensuales del financiamiento bancario.
Por otro lado, la probabilidad de default estimada (PDE) para el crédito total al sector privado bajó por tercer mes consecutivo y quedó en 2,26%. En las familias descendió a 3,71%, su menor nivel desde agosto de 2025, mientras que en empresas permaneció prácticamente estable en 1,18%.
Esto responde a que, si bien el stock de créditos problemáticos sigue siendo elevado, el flujo de nuevos deterioros muestra cierta mejora.
COMO IMPACTA EN LOS BANCOS
El deterioro de la cartera también empieza a aparecer en los resultados de las entidades. El sistema financiero mantuvo una rentabilidad positiva, pero el ROA acumulado de los últimos tres meses hasta agosto bajó a 1,2% anualizado, por debajo de los niveles de junio y julio.
El BCRA atribuyó esa baja, entre otros factores, a mayores cargos por incobrabilidad, que reflejan el costo que tiene para los bancos el deterioro de la cartera crediticia. El efecto fue parcialmente compensado por menores gastos de administración e impuestos.
Aun así, el sistema conserva resultados positivos en los últimos 12 meses, cuando registró un ROA de 1,6% y un ROE de 6,9%, ambos por encima de los niveles de un año atrás.
Los bancos cuentan con una cobertura de previsiones equivalente al 87% de la cartera irregular y al 6,7% del financiamiento total al sector privado. Además, el crédito irregular que queda sin cubrir por previsiones equivale apenas al 2,2% del patrimonio computable del sistema.
El desafío para el negocio bancario será determinar si esta estabilización se consolida o si el deterioro de los hogares vuelve a acelerarse a medida que avance la recuperación del crédito.